
- 16 de setembro de 2026
Mais um entendimento jurídico reforça a aplicação, a partir de 2027, do novo teto remuneratório previsto para os servidores das carreiras das administrações tributárias dos Estados, do Distrito Federal e dos Municípios.
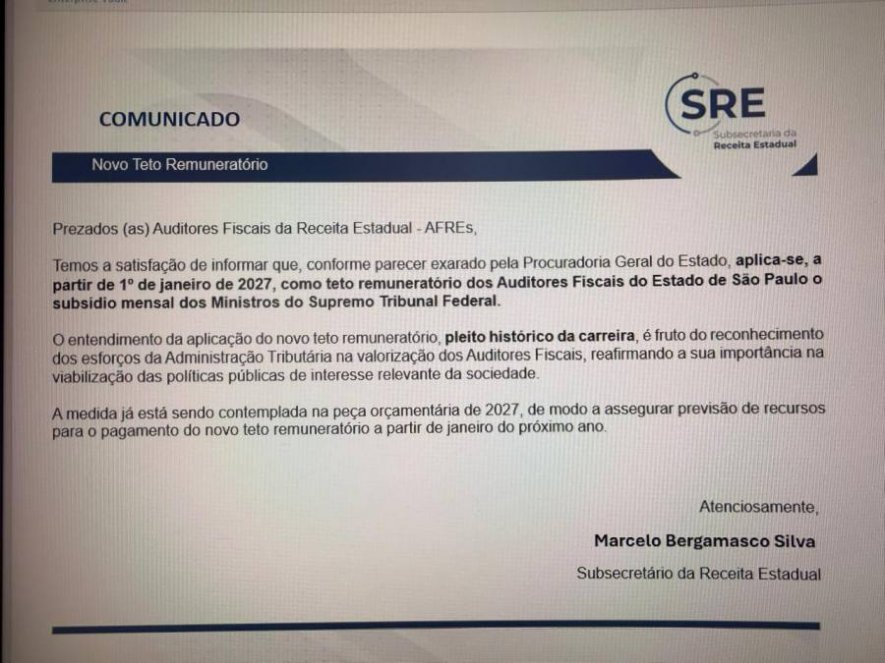
Comunicado divulgado pela Subsecretaria da Receita Estadual de São Paulo informa que, conforme parecer da Procuradoria-Geral do Estado, a partir de 1º de janeiro de 2027 será aplicado aos Auditores Fiscais paulistas o limite remuneratório correspondente ao adotado para os servidores da União, tendo como referência máxima o subsídio mensal dos ministros do Supremo Tribunal Federal - STF.
O posicionamento de São Paulo reforça o entendimento decorrente da Emenda Constitucional nº 132/2023, a Reforma Tributária. A norma acrescentou o §18 ao artigo 37 da Constituição Federal, estabelecendo que os servidores das carreiras das administrações tributárias dos Estados, do Distrito Federal e dos Municípios estarão sujeitos ao limite remuneratório aplicável aos servidores da União. A própria emenda estabelece a entrada em vigor dessa alteração em 2027.
O presidente do SINDARE e da AUDIFISCO, Jorge Couto, comemorou a manifestação paulista e destacou que ela se soma aos entendimentos favoráveis que vêm sendo construídos sobre o tema. “Recebemos esse novo parecer com muita satisfação. Até o momento, todos os pareceres que temos acompanhado caminham no mesmo sentido e reforçam aquilo que está expresso na Constituição. A partir de 1º de janeiro de 2027, os servidores das carreiras das administrações tributárias passam a se submeter ao limite remuneratório aplicável à União. O parecer de São Paulo é mais uma manifestação importante que traz segurança e fortalece esse entendimento”, afirmou Jorge Couto.
“Infelizmente há pessoas que permeiam o pessimismo. Por exemplo, A FEBRAFITE tentou, e se conseguisse beneficiaria a todos, antecipar os efetivos da PEC 132/2023, no que concerne a antecipação da aplicação do teto remuneratório início. O STF não deferiu o pedido. Daí ficará mesmo para janeiro de 2027. Tudo o mais ou de diferente pelos “abutres de plantação”, é só a sequencia do que eles sempre fizeram. Eles queiram ou não, a FEBRAFITE foi a principal protagonista da conquista do teto remuneratório único para todos os Auditores Fiscais do país, com base no subsídio de ministro do Supremo Tribunal Federal, com o apoio e participação permanente da AUDIFISCO e do SINDARE. Estas, não se duvida, também foram protagonistas desde sempre na luta e no êxito do teto remuneratório único em nível estadual, vigente desde abril deste ano. Novas e importantes conquistas virão!”, acrescentou Jorge Couto.
A mudança constitucional é resultado de uma mobilização nacional das entidades representativas do Fisco. A FEBRAFITE teve participação direta na construção e articulação da emenda que inseriu o teto das administrações tributárias no texto da Reforma Tributária. Em novembro de 2023, durante a tramitação da matéria no Senado, a entidade informou que o texto foi articulado pela Federação em conjunto com o gabinete do senador Plínio Valério e acolhido pelo relator da proposta, senador Eduardo Braga.
O tema já vinha sendo defendido pela FEBRAFITE há anos. Em 2020, por exemplo, a Federação ajuizou ação no Supremo Tribunal Federal questionando o subteto remuneratório aplicado aos Auditores Fiscais estaduais, demonstrando que a busca pela uniformização antecede a própria aprovação da Reforma Tributária.
Para Jorge Couto, o momento representa o amadurecimento de uma luta construída nacionalmente pelas entidades do Fisco. “Não temos dúvida quanto ao que foi assegurado pela Reforma Tributária. Estamos falando de uma previsão constitucional construída depois de muitos anos de trabalho das entidades representativas. A FEBRAFITE teve papel fundamental nessa conquista, atuando tecnicamente e politicamente para que o texto fosse inserido na Reforma Tributária. Agora, cada novo parecer favorável reafirma essa construção e nos deixa ainda mais confiantes para 2027”, destacou.
A FEBRAFITE classifica a adoção do limite remuneratório nacional para as administrações tributárias como um pleito histórico e registra que trabalhou pela inclusão do dispositivo durante a tramitação da Reforma Tributária no Congresso Nacional.
No caso de São Paulo, o comunicado da Subsecretaria da Receita Estadual informa ainda que a aplicação do novo teto já está sendo considerada na peça orçamentária de 2027, com previsão de recursos para sua implementação a partir de janeiro. Assim, o parecer paulista não cria uma regra restrita aos Auditores Fiscais de São Paulo, mas representa mais um posicionamento administrativo em torno da aplicação da norma nacional estabelecida pela EC nº 132/2023.